QUOTE
音乐被创作、被听见、被购买的方式,都在改变。
2026年上半年,电子音乐有两种截然不同的现象趋势。
一种属于技术。AI开始参与创作、混音和声音设计,制作门槛继续降低,制作作品效率大大提升;另一种属于舞池,Hard Techno、Drum & Bass、Breakcore用更快、更重的节拍,接管地下场景和短视频流量。
根据《2026 IMS电子音乐商业报告》,全球电子音乐产业在2025年底已达到151亿美元,预计2026年约为158亿美元。数字仍在增长,但比数字更值得看的,是钱从哪里来、人往哪里去,以及谁正在决定下一种声音。
本文看点
01
AI进入制作工作台
02
硬核节拍加速破圈
03
亚洲成为增长焦点
01
AI & CREATION
AI进入工作台,但听众还没有完全买账
过去,人们把AI音乐工具理解为“帮你生成一段素材”。到了2026年,这个定义已经颠覆。
—
Suno V5和Udio开始提供更接近成品的高保真音轨;
iZotope Neutron 5把AI用于混音决策;
Synplant 2可以根据音频反推合成器音色;
Akai MPC XL则把Stems分离直接装进硬件,让制作人在现场拆出人声或鼓组。
报告显示,2026年上半年已有超过35%的制作人把AI放进日常工作流。
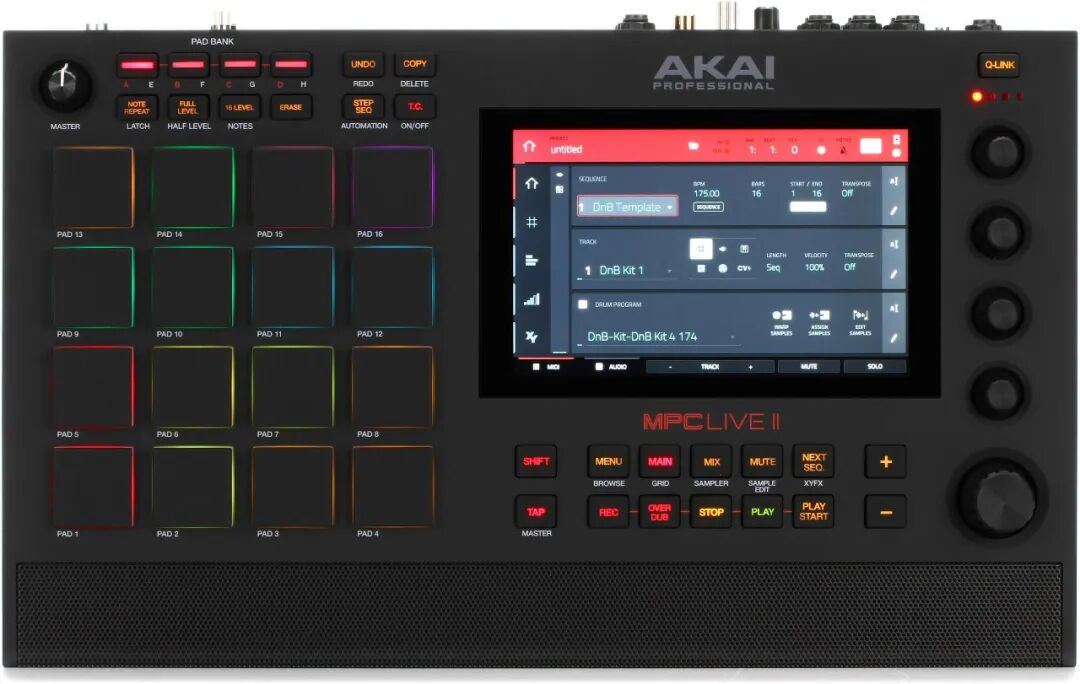
AI不再只负责“生成”,它开始碰到制作流程里的每一个环节。
但生产端的热闹,并没有原样传到听众端。
AI音乐上传量占比已经超过50%,实际播放占比却只有0.5%。这组反差很重要:平台上出现了更多AI内容,不代表听众已经愿意把注意力交给它。
行业也在尝试划清边界。部分主流流媒体平台开始引入三级版税结构,将全人工创作、AI辅助创作和全AI生成内容分开计算。接下来真正难处理的,可能不是“AI能不能写歌”,而是作品里每一份人的劳动该如何被识别、定价和分账。
02
FAN ECONOMY
播放量不够用了,艺人开始重新经营“人”
流媒体进入平台期后,单纯追逐播放量越来越难支撑增长。艺人和厂牌开始把注意力从一次播放,转向一个愿意长期留下来的听众。
2025至2026年间,电子音乐相关的D2C销售与周边收入增长21%,明显快于流媒体版权收入。会员体系、限量实体发行、周边商品和虚拟体验,正在成为新的收入来源。
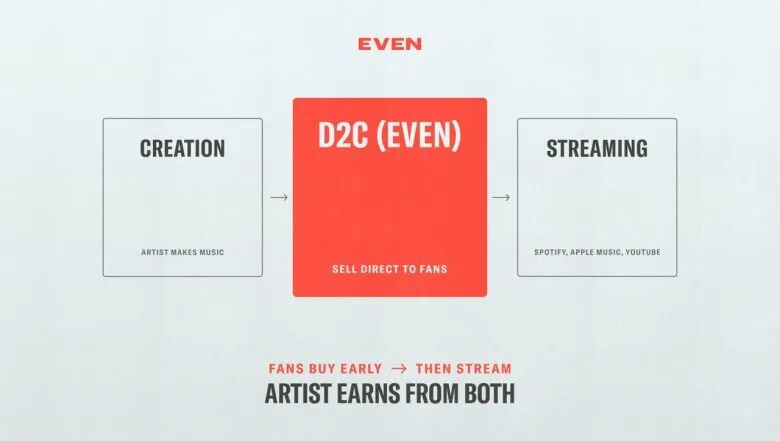
这不是简单地“多卖一点东西”。变化在于,艺人不再把所有关系都交给平台算法,而是尝试直接认识自己的听众,并让一次收听变成更长的联系。
另一个有意思的信号是“去网红化”。柏林、伦敦、阿姆斯特丹等地的地下场景重新重视小型场地和策展能力。
比起制造一段迅速消失的热门内容,越来越多主办方愿意花时间经营一个真实、稳定的社区。
「流量当然没有失效,只是不再等于关系。」
03
SOUND TRENDS
一头更松弛,一头更凶猛
如果把2026年上半年的电子音乐风格摊开,会看到一个很清楚的分叉。
主流市场偏爱旋律、律动和跨地域融合。Afro House同比增长82%,成为增长最快的子类型。
它以非洲南部节奏为基础,接入深浩室的旋律结构,从伊比萨岛的沙滩俱乐部一路进入全球音乐节主舞台。
Black Coffee、Shimza、Keinemusik等艺人的走红也说明,非洲不再只是被采样的声音来源,它正在直接定义流行。
地下场景则在继续加速。Hard Techno以145—160 BPM的速度和工业噪音质感占领舞池,SoundCloud播放量增长83%;Schranz重新受到关注,Charlotte de Witte、Sara Landry等女性艺人也进入这一场景的核心位置
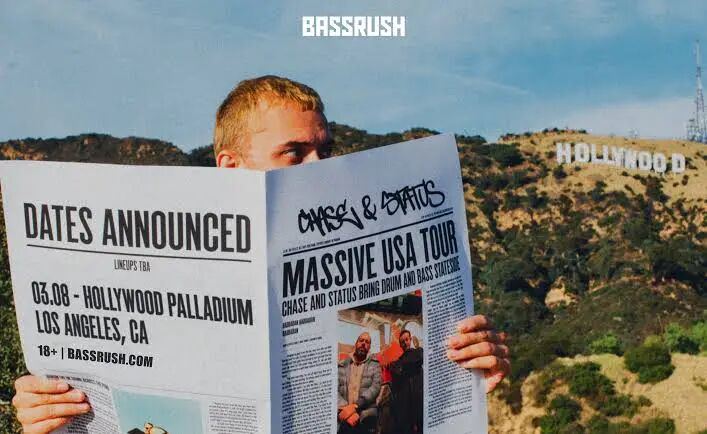
Drum & Bass的变化发生在更大众的地方。170 BPM的高速节奏被短视频拆成十几秒的挑战、舞蹈和情绪片段,Chase & Status、Nia Archives、Hedex因此触达了过去很少主动收听该类型的人群。
另一边,旋律性Dubstep、UK Garage和2015至2017年的经典EDM重新回到播放列表。The Chainsmokers、Calvin Harris、Martin Garrix黄金时期的作品在Spotify和Apple Music集中回流,播放量环比增长超过30%。短视频把旧歌剪成新梗,Z世代则把“前算法时代”的声音当成新鲜事物重新发现。
所谓怀旧,很多时候不是回到过去,而是旧声音换了一条传播路径。
「所谓怀旧,很多时候不是回到过去,而是旧声音换了一条传播路径。」
04
DISCOVERY
一首歌现在是怎样被听见的?
2026年上半年,电子音乐最典型的传播路径已经很清楚:先在短视频里被撞见,再去流媒体完整收听,最后在线下音乐节完成体验。
Spotify仍然是最大的单一分发渠道,电子音乐约占全球总流媒体播放量的15%。但在YouTube上,Shorts贡献了约75%至77%的电子音乐播放量。对一首新作品来说,最先打动人的可能不再是完整结构,而是15至30秒内能不能留下一个足够有辨识度的片段。
这也解释了为什么Drum & Bass和Hard Techno能迅速破圈:高能量、强节奏、明显的情绪转折,本来就适合短视频的观看习惯。
中国市场也出现了新的平台排序。2026年一季度,汽水音乐月活跃用户达到1.56亿,首次超过网易云音乐的1.46亿;网易云音乐则继续通过“石头计划4.0”扶持原创电音人。一个争夺更大规模的年轻听众,一个守住核心乐迷与原创生态,两条路线正在同时展开。
听众本身依然年轻。18至34岁人群占电子音乐总受众的54%至60%;在美国,约40%的电子音乐听众属于Z世代,平均每年参加1.8场音乐节。性别比例也从2020年的男性58%、女性42%,缩小到如今约53%和47%。
地域变化同样明显。德国以6.04亿月听众量居首,美国为4.02亿,澳大利亚为3.28亿;印尼听众在2025年增长77%,成为增长最快的单一市场。
05
LIVE EXPERIENCE
当线上注意力越来越乏力,线下反而越来越有活力
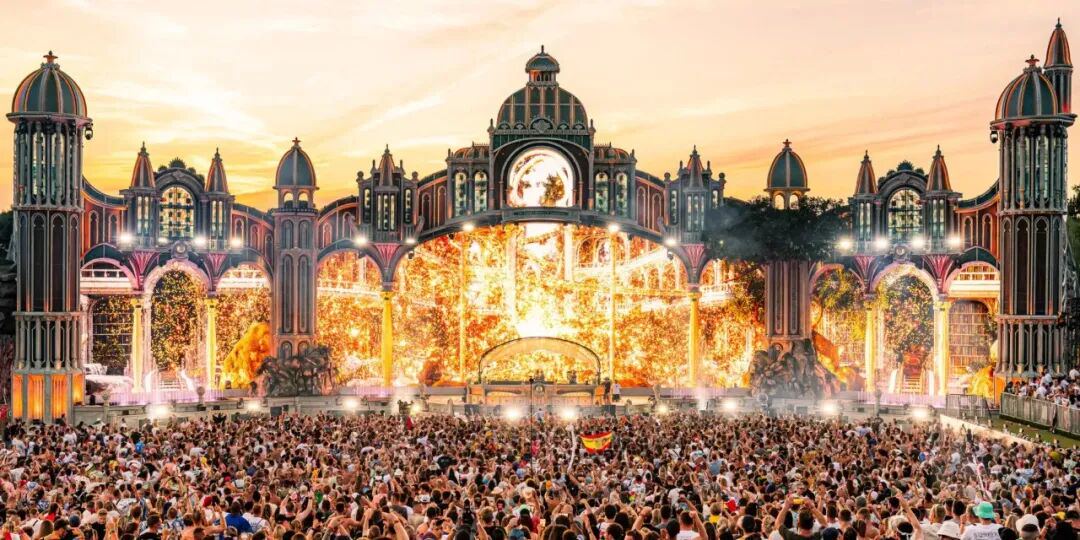
2026年上半年,Tomorrowland、Ultra Music Festival和EDC Las Vegas都提前售罄。
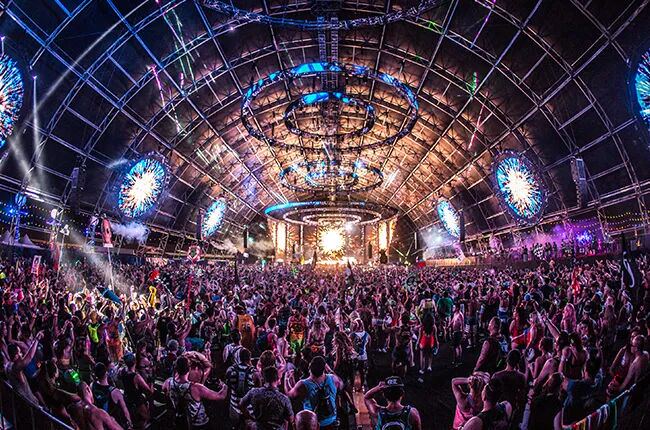
EDC Las Vegas迎来30周年,观众超过50万,门票提前一年售罄;Ultra迈阿密站吸引16.5万人,80%的阵容为非重复艺人,并首次实现舞台全电池供电;Tomorrowland两周末门票全部售罄,还宣布将在2026年12月首次落地泰国芭提雅。
短视频把音乐切得越来越短,音乐节却让人愿意投入一整天,甚至专程跨城、跨国前往。两者并不矛盾。线上负责发现,线下负责把声音变成身体记忆、社交关系和消费。
亚洲成为最值得观察的区域。
中国已升至全球第四大录制音乐市场,2025年收入增长20.1%;印尼电子音乐听众增长77%;Tomorrowland选择泰国作为新的落点。全球品牌对亚洲市场的判断,已经从“值不值得进入”变成“怎样进入”。
设备市场也能看到类似变化。2026年全球DJ设备市场预计达到7.36亿美元,AlphaTheta(原Pioneer DJ)占60%的市场份额,Rekordbox以34%的使用率继续领跑DJ软件。混合合成器是增长最快的细分领域,复合年增长率为9%。当AI让数字制作越来越自动化,Korg Phase8这类强调物理反馈和触觉交互的硬件反而受到追捧。
「人们接受更聪明的软件,也仍然想亲手碰到声音。」
∞
THE END
下半年展望
AI三级版税制能否真正落地?当一首作品同时包含人的演奏、AI生成素材和智能混音,平台准备怎样分账?
中国和印尼能否延续高速增长?Tomorrowland芭提雅站又能否证明,亚洲市场不仅有听众,也能承接全球顶级电子音乐品牌的长期运营?
制作层面的问题:当越来越多音乐先以15秒片段抵达听众,一首完整作品该靠什么留下来?
技术让声音更容易被生产,平台让声音更快被看见。但最终决定一段音乐能不能走得更远的,可能仍然是那些最旧的东西:人的选择、现场的身体感,以及听众愿不愿意再听一遍。
END
我们是loopspace,从内容分享、粉丝增长到私域搭建,全链路赋能创作者。
如果你觉得今天这篇有收获,欢迎点赞、在看、转发三连,我们下篇见。